
Dictamen desfavorable CAE: qué significa, causas y qué ocurre con el expediente

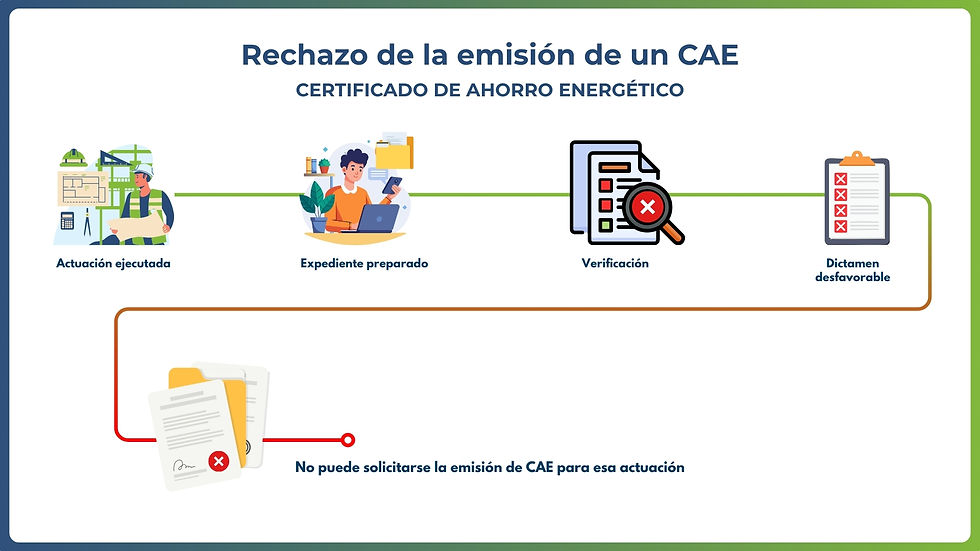
Durante la tramitación de un expediente de Certificados de Ahorro Energético, la verificación constituye una de las etapas más importantes.
Antes de solicitar la emisión de los CAE, un verificador de ahorro energético acreditado por ENAC debe comprobar que la actuación se ha ejecutado correctamente, que la documentación aportada cumple los requisitos aplicables y que el ahorro anual declarado puede justificarse.
El resultado esperado es un dictamen favorable.
Sin embargo, cuando el verificador detecta deficiencias que impiden confirmar el ahorro y estas no pueden solucionarse correctamente, el resultado puede ser un dictamen desfavorable.
Y sus consecuencias son importantes: sin un dictamen favorable, la actuación no puede continuar hacia la solicitud de emisión de CAE.
¿Qué es un dictamen desfavorable CAE?
Un dictamen desfavorable CAE es el resultado de una verificación en la que el organismo acreditado no puede confirmar adecuadamente el ahorro de energía final declarado.
Según el esquema de acreditación RDE-33 de ENAC, el resultado puede ser desfavorable cuando la información:
no está completa
no cumple los requisitos establecidos
o presenta inexactitudes importantes que impiden confirmar el ahorro energético declarado
Por tanto, un dictamen desfavorable no significa simplemente que exista un pequeño error documental.
Significa que, después de revisar las evidencias disponibles y, cuando sea posible, solicitar las correcciones necesarias, el verificador no puede confirmar de forma suficiente el ahorro que se pretende convertir en CAE.
¿Cuándo puede emitir el verificador un dictamen desfavorable?
La Orden TED/815/2023 establece tres situaciones principales.
1. Cuando la subsanación no se realiza
Durante la verificación pueden aparecer errores o carencias que sí sean corregibles.
En ese caso, el verificador puede solicitar una subsanación antes de emitir el dictamen definitivo.
Si el solicitante no responde dentro del plazo y de las condiciones establecidas por el verificador, el resultado puede ser desfavorable.
2. Cuando la subsanación es insuficiente
Responder a una solicitud de subsanación no garantiza automáticamente que el expediente pueda continuar.
Si los documentos adicionales, las aclaraciones o las correcciones aportadas siguen sin permitir confirmar el ahorro, el verificador emitirá un dictamen desfavorable.
3. Cuando el defecto no puede subsanarse
Existen situaciones en las que el problema no puede corregirse posteriormente.
En estos casos, la normativa permite emitir directamente un dictamen desfavorable porque no existe una subsanación capaz de solucionar el incumplimiento.
Subsanación y dictamen desfavorable: no son lo mismo
Es importante distinguir ambos conceptos.
Subsanación CAE | Dictamen desfavorable CAE |
Existe una incidencia | Existe un incumplimiento que impide confirmar el ahorro |
Todavía puede corregirse | La corrección no es posible o ha resultado insuficiente |
El expediente sigue en verificación | La verificación finaliza con resultado desfavorable |
Pueden aportarse nuevos documentos o aclaraciones | No existe un dictamen favorable para continuar |
No supone todavía el rechazo de la actuación | Impide solicitar la emisión de CAE para esa actuación |
La subsanación es una oportunidad para corregir.
El dictamen desfavorable es el resultado final de una verificación que no ha podido confirmar satisfactoriamente el ahorro.
¿Cuáles son las causas más frecuentes de un dictamen desfavorable CAE?
No todos los errores documentales terminan en un dictamen desfavorable.
Muchos pueden corregirse durante una subsanación.
El riesgo aparece especialmente cuando falta una prueba fundamental, cuando la actuación no cumple realmente los requisitos de la ficha o cuando no puede demostrarse de forma suficiente la situación anterior y posterior.
1. No poder demostrar la situación inicial
Para calcular un ahorro energético es necesario poder justificar correctamente la situación anterior a la actuación.
Por ejemplo:
no disponer de fotografías suficientes;
haber retirado el equipo antiguo sin conservar sus características;
no poder acreditar la potencia o rendimiento anterior;
no disponer de determinados certificados requeridos;
no poder demostrar qué instalación existía antes de los trabajos.
Si esa información es indispensable para aplicar la ficha y ya no puede recuperarse, el problema puede dejar de ser subsanable.
2. La actuación no cumple los requisitos de la ficha CAE
Cada actuación estandarizada debe cumplir las condiciones establecidas en su ficha del Catálogo de medidas estandarizadas.
Puede existir un problema si, por ejemplo:
la tecnología instalada no es elegible;
las características técnicas no alcanzan los valores mínimos exigidos;
la actuación se ha realizado fuera de los supuestos previstos;
las fechas no cumplen las condiciones aplicables;
el equipo sustituido o instalado no corresponde al contemplado por la ficha.
En estos casos no basta con aportar más documentación.
Si la actuación realizada no cumple técnicamente la ficha, el ahorro solicitado no podrá justificarse mediante esa medida.
3. El ahorro declarado no puede confirmarse
El verificador debe comprobar que el cálculo utilizado es correcto y que los datos empleados están respaldados por evidencias.
Puede existir riesgo de dictamen desfavorable cuando:
se utilizan valores que no pueden justificarse;
las unidades son incorrectas;
los datos técnicos no coinciden con la documentación;
se aplican horas de funcionamiento no demostrables;
se declara un ahorro superior al que realmente corresponde;
la fórmula de la ficha se aplica incorrectamente.
En actuaciones singulares, además, el verificador debe revisar la corrección técnica y formal de cálculos, mediciones y auditorías energéticas.
4. Documentación esencial ausente
Una factura, certificado, fotografía o documento técnico ausente no provoca necesariamente un dictamen desfavorable.
Todo depende de si puede recuperarse o sustituirse por una evidencia válida.
El problema aparece cuando falta un documento indispensable para demostrar la actuación y ya no es posible obtenerlo.
Por ejemplo, si una ficha exige demostrar determinadas características del equipo retirado y este ya no existe ni se conservaron fotografías, placas o documentación técnica suficiente, el verificador puede no disponer de evidencias para confirmar el ahorro.
5. Incoherencias importantes entre documentos
Nombre del beneficiario, dirección, referencia catastral, modelo del equipo, potencia, fechas, número de unidades, características técnicas…
La información debe ser coherente entre los diferentes documentos del expediente. Cuando las diferencias son menores y pueden justificarse, pueden resolverse mediante subsanación.
Pero si las incoherencias afectan directamente a la identificación de la actuación o al cálculo del ahorro y no pueden aclararse adecuadamente, el resultado puede terminar siendo desfavorable.
6. Una subsanación incompleta o incorrecta
Este es uno de los motivos que conecta directamente con nuestro artículo sobre los errores más frecuentes que provocan una subsanación CAE.
El verificador solicita una aclaración porque necesita confirmar un aspecto concreto.
Si se responde con:
el mismo documento incorrecto
una fotografía que sigue sin demostrar lo solicitado
una ficha técnica de otro modelo
información contradictoria
documentos sin firma
o una explicación que no responde al requerimiento
la subsanación puede considerarse deficiente.
La Orden TED/815/2023 establece expresamente que una subsanación deficiente puede dar lugar a un dictamen desfavorable.
¿Qué ocurre después de recibir un dictamen desfavorable CAE?
Esta es probablemente la consecuencia más importante.
El MITECO establece expresamente que, cuando se emite un dictamen desfavorable:
no se puede solicitar la emisión de CAE para dicha actuación.
La razón es sencilla.
La solicitud de emisión de CAE debe ir acompañada obligatoriamente de:
un dictamen favorable
el informe de verificación
y la documentación justificativa correspondiente
La Orden TED/815/2023 establece que únicamente pueden solicitarse CAE correspondientes a actuaciones que cuenten con un dictamen favorable de un verificador.
¿Se puede cambiar de verificador después de un dictamen desfavorable?
No debe entenderse el sistema de verificación como la posibilidad de acudir sucesivamente a diferentes entidades hasta obtener un resultado favorable.
El esquema RDE-33 de ENAC establece controles específicos para evitar esta práctica.
Entre otros requisitos, la solicitud de verificación debe declarar que la actuación no ha sido objeto previamente de un dictamen desfavorable, y los organismos de verificación no deben aceptar actuaciones cuando tengan evidencia de que ya han recibido un dictamen desfavorable de otro verificador.
Por eso es especialmente importante preparar correctamente el expediente antes de iniciar formalmente la verificación.
¿Qué pasa si el dictamen desfavorable afecta a un grupo de actuaciones?
Este punto es especialmente importante cuando se gestionan grandes volúmenes.
La normativa permite incluir varias actuaciones estandarizadas dentro de una misma solicitud de verificación cuando cumplen las condiciones correspondientes.
En estos casos se emite un único dictamen para todo el conjunto.
Y existe una regla importante:
si la verificación de cualquiera de las actuaciones individuales resulta desfavorable, el dictamen del conjunto será desfavorable.
Por ejemplo:
Un paquete contiene:
25 actuaciones
24 correctamente documentadas
1 actuación con una incidencia grave que impide confirmar su ahorro
Si esa actuación da lugar a un resultado desfavorable, el dictamen correspondiente al conjunto será desfavorable.
Por este motivo, antes de agrupar actuaciones, resulta especialmente importante realizar un control de conformidad individual.
El esquema RDE-33 contempla, bajo determinadas condiciones, que las actuaciones restantes de un grupo puedan ser objeto de una nueva solicitud separada de verificación dirigida al mismo verificador, con controles adicionales derivados del resultado anterior.
Esto hace que una mala actuación dentro de un paquete pueda generar retrasos, costes y revisiones adicionales para expedientes que inicialmente no presentaban problemas.
¿Cómo reducir el riesgo de recibir un dictamen desfavorable?
La prevención empieza mucho antes de la verificación.
Saber qué pruebas serán necesarias antes de desmontar
Uno de los mayores riesgos consiste en intentar reconstruir la situación inicial después de haber ejecutado la obra.
Antes de comenzar, deben identificarse:
fotografías necesarias
placas de características
certificados
datos técnicos
facturas
documentación del equipo existente
mediciones
y cualquier otra prueba exigida por la ficha
Utilizar una checklist específica para cada ficha
Las exigencias no son idénticas para una RES010, RES022, RES060, TER030 o TRA050.
Una checklist adaptada a cada actuación permite comprobar la documentación durante el desarrollo del proyecto y no únicamente al final.
Revisar la coherencia documental
Antes de enviar el expediente deben compararse: beneficiarios, NIF, direcciones, referencias catastrales, fechas, equipos, potencias, modelos, cantidades, cálculos, firmas.
El objetivo no es comprobar únicamente que existe un documento.
Hay que comprobar que el contenido del documento es coherente con todo el resto del expediente.
Realizar un control de conformidad antes de agrupar expedientes
Cuando varias actuaciones van a verificarse conjuntamente, el control previo es todavía más importante.
Una sola actuación problemática puede afectar al dictamen del grupo completo.
Por eso cada expediente debería superar una revisión individual antes de entrar en un paquete de verificación.
¿Cómo ayuda CAE Claro a prevenir un dictamen desfavorable?
En CAE Claro, el objetivo es que el expediente llegue a la verificación lo más completo, coherente y trazable posible.
La plataforma permite centralizar la documentación de cada actuación y realizar controles antes de enviarla a verificar. El objetivo es sencillo: detectar una incidencia antes de la verificación es mucho menos costoso que descubrirla cuando el expediente ya está siendo verificado.
En resumen
Un dictamen desfavorable CAE significa que el verificador no ha podido confirmar satisfactoriamente el ahorro declarado.
Puede producirse porque:
el incumplimiento no puede corregirse
la documentación no permite demostrar el ahorro
la actuación no cumple los requisitos
la subsanación no se presenta
o la subsanación sigue siendo insuficiente
Su principal consecuencia es clara:
sin dictamen favorable no puede solicitarse la emisión de CAE para la actuación afectada.
Por eso, la mejor estrategia no consiste en intentar corregir un expediente cuando ya ha llegado a una situación crítica.
Consiste en trabajar desde el principio con un proceso documental que permita identificar las evidencias necesarias, revisar la elegibilidad de la actuación y detectar las incoherencias antes de llegar al verificador. Ahora que ya sabes todo sobre el dictamen desfavorable CAE, puedes seguir informándote sobre la gestión de Certificados de Ahorro Energético con las siguientes recomendaciones:


Comentarios